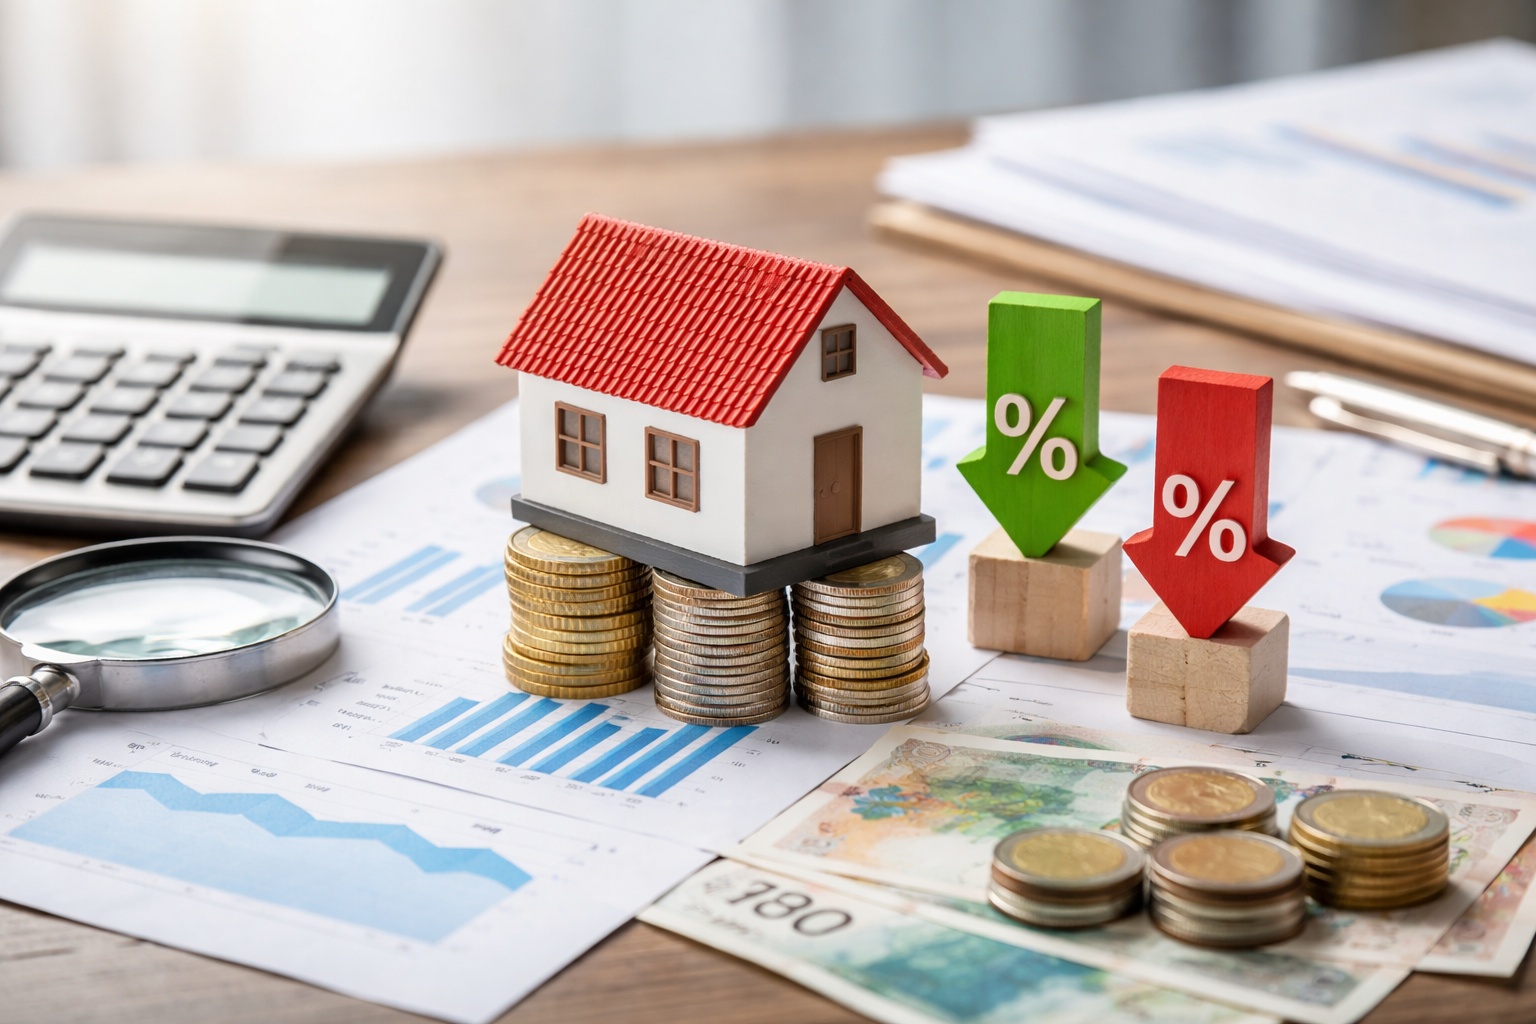

עשינו ללקוח מחזור משכנתא, עם עמלת פירעון גבוהה, וכבר קבענו תאריך לחתימה. אבל ידענו שהריבית הממוצעת עומדת לעלות תוך שבועיים, אז עיכבנו ב-16 יום. העיכוב הזה חסך לו מעל 20 אלף ש"ח, מעבר לחיסכון של מעל 180 אלף ש"ח מהמחזור עצמו.
ידע זה כוח. לכן, לפני שמחליטים שהקנס הורג את המחזור, או לפני שחותמים בלי להסתכל עליו, כדאי לבדוק כמה דברים.
למה שבועיים יכולים לשנות כל כך הרבה
הרכיב הגדול בקנס הוא עמלת ההיוון. הבנק משווה בין הריבית בהלוואה שלכם לבין הריבית הממוצעת שמפרסם בנק ישראל, בדרך כלל בכל 10 לחודש. ככל שהממוצעת נמוכה יותר מהריבית שלכם, העמלה גבוהה יותר.
כשהריבית הממוצעת עולה, הפער מצטמצם, והעמלה יורדת. זה מה שקרה אצל הלקוח שלנו. אפשר גם ליפול לכיוון השני: מי שדוחה פירעון וממוצעת הריבית יורדת בינתיים, ישלם יותר. לכן התזמון הוא החלטה, ולא משהו שקורה מעצמו.
העמלה נבדקת לכל מסלול בנפרד
כל מסלול במשכנתא מחושב כהלוואה עצמאית. אז הסכום הכולל שהבנק נותן לא מספיק, וצריך לראות מאיפה הוא מגיע.
לרוב, החלק הכואב נמצא במסלולים בריבית קבועה, כמו קל"צ וקבועה צמודה. במסלול פריים ובמסלולים שהריבית בהם משתנה פעם בשנה או בתדירות גבוהה יותר, עמלת היוון לא נגבית. ככה מגיעים לפעמים למחזור חלקי: ממחזרים את מה שמשתלם, ומשאירים את המסלול שיקר לצאת ממנו.
תאריכים שעולים כסף
חוץ מהריבית הממוצעת, יש עוד מועדים שכדאי להכיר. לפי דפי ההסבר של הבנקים:
- יום שינוי הריבית. במסלול בריבית משתנה, פירעון ביום שהריבית משתנה עולה רק עמלה תפעולית.
- 3 ו-5 שנים מלקיחת ההלוואה. בהלוואה רגילה, עמלת ההיוון יורדת ב-20% אחרי 3 שנים וב-30% אחרי 5 שנים. אם אתם ממש לפני המועד, שווה לעשות את החשבון.
- הודעה לבנק 10 עד 45 ימים מראש. היא חוסכת עמלה של 0.1% מהסכום הנפרע. בהלוואה חדשה מאותו בנק, העמלה הזו לא נגבית.
- ה-16 בחודש. בהלוואה צמודה למדד, פירעון מה-16 ועד סוף החודש חוסך את עמלת המדד הממוצע. אבל ב-15 גם מתעדכנת היתרה לפי המדד, אז צריך לשקול גם את זה.
מתי הקנס באמת מבטל את המחזור
השאלה היא לא כמה גבוה הקנס, אלא מה נשאר אחריו. מחשבים את העמלה בכל מסלול, ומשווים אותה לחיסכון הצפוי מהמחזור. קנס גבוה יכול להשתלם, וקנס נמוך יכול לא להצדיק את כל התהליך.
מי שרוצה להבין איך בנויה כל עמלה, ימצא פירוט במאמר על עמלות פירעון מוקדם.
שאלות ותשובות
קנס על מחזור ועמלת פירעון מוקדם זה אותו דבר?
כן. עמלת פירעון מוקדם היא השם הרשמי, וקנס הוא השם שרוב האנשים משתמשים בו.
כמה הקנס יעלה לי?
אין מספר אחד. הוא תלוי במסלולים, בריבית, בריבית הממוצעת ובזמן שעבר מאז שלקחתם את ההלוואה. בקשו מהבנק פירוט בכתב לפני הפירעון.
יש הלוואות בלי קנס?
בהלוואה מוכוונת, כלומר לפי תעודת זכאות, עמלת פירעון מוקדם לא נגבית. ההלוואה המשלימה מכספי הבנק היא כבר סיפור אחר, ויש בה עמלה עם הנחות משלה.
כדאי תמיד לחכות עם הפירעון?
לא. בזמן ההמתנה אתם ממשיכים לשלם את הריבית הישנה, והריבית הממוצעת יכולה גם לרדת. מחכים רק כשיש לזה סיבה ברורה.
לפני שפורעים, תנו לנו לבדוק
בליווי למחזור משכנתא של עוגן ייעוץ ומשכנתאות, אנחנו בודקים את העמלות בכל מסלול לפני שמחליטים אם ומתי למחזר. אפשר להתחיל גם משאלון הבדיקה.
כתבו "משכנתא" בוואטסאפ: 050-250-7709
אלי בן חיים, עוגן ייעוץ ומשכנתאות
המידע כללי ונכון לנובמבר 2026, ואינו מהווה התחייבות. התוצאה משתנה מתיק לתיק. התנאים המחייבים הם אלה שבצו הבנקאות ובהסכם עם הבנק.