
כל מה שצריך לדעת על משכנתא לרכישת משרד
עצמאיים רבים, בעיקר בעלי מקצועות חופשיים, מוצאים את עצמם משלמים שכירות יקרה על משרד. המשרד משמש אותם לטובת שימוש העסק. הצורך בהפרדה בין בית לעבודה מחייב שלל בעלי מקצועות חופשיים לשכור משרד. אלה כוללים מאמנים, מטפלים, רו”ח, עורכי דין, מתווכי מקרקעין, יועצים כלכליים ועוד. המשרד משמש אותם לתפעול השוטף של העסק. הוא משמש גם לקבלת קהל ולמתן מענה בתחום עיסוקם.
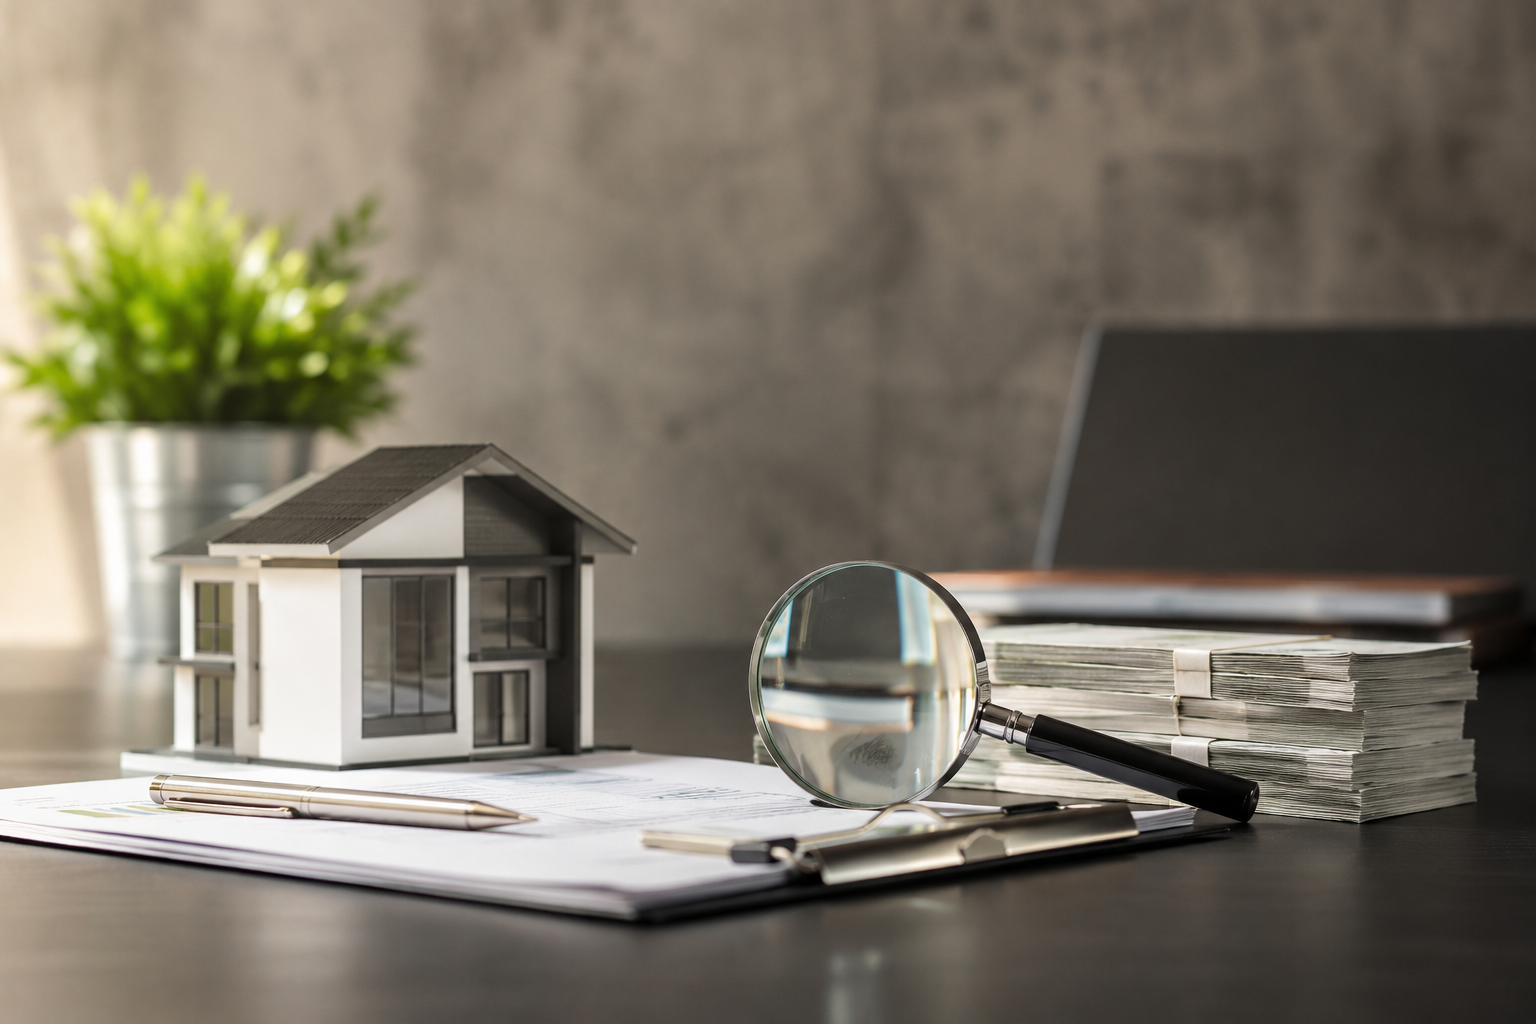
הוצאות המשרד הפכו בשנים האחרונות ליקרות במיוחד, בד בבד עם העלייה בצורך. כיום הוצאה זו יכולה להגיע לעשרות אלפי שקלים במצטבר בשנה. לרוב היא עולה עם השנים. הצורך ביצירת יציבות לעסק קיים מצד אחד. הניסיון לחסוך בהוצאות מצד שני מייצר טריגר חזק לבחינת ההיתכנות ללקיחת משכנתא לרכישת המשרד לשימוש עצמי. אולם לפני שרצים ופועלים מהבטן, רצוי לבחון לעומק את הכדאיות. רצוי גם להיעזר לטובת המהלך במשרד תיווך מומחה לרכישת נדל”ן מסחרי.
מה היא משכנתא לרכישת משרד?
בניגוד לרכישת דירה למגורים, נדל”ן מסחרי הוא משחק מסוג אחר. מצד אחד הוא מייצג עלות מימון יקרה יותר מהותית. יש גם רף כניסה ראשוני הכולל מיסוי והוצאות נלוות. מצד שני, הוצאות אלה ניתנות לקיזוז מלא. הן מוכרות כמעט באופן מלא כחלק מהוצאות העסק. ובכך הן מקטינות את חבות המס.
בנוסף, הוצאה על משכנתא עסקית מאפשרת יציבות גבוהה לעסק. היא יוצרת וודאות ותוכנית עבודה ארוכת טווח. זאת בניגוד לעסק ששוכר משרד ותלוי בבעל נכס. בעל הנכס יכול מחר בבוקר להחליט למכור אותו.
לרוב עליית מחירי השכירות השוטפת עשויה להוביל למעברי מקום. כמו כן, היא עלולה להוביל להשכרת משרד אחר באופן תכוף. פעולה זו כרוכה בהוצאות, בבלאי על ציוד ובאבדן ימי עבודה. היא גם עלולה לגרום להפסד פלחי שוק. הסיבה לכך היא אי נוחות במציאת מיקום אידיאלי. בנוסף, יש אבדן פוטנציאלי של לקוחות וצורך בעדכון תכוף של שינויי כתובת.

מה הן היתרונות לרכישת משרד או נכס מסחרי לעסק קיים?
- להפוך את ההוצאה להשקעה- השכרת משרד הינה הוצאה שוטפת שיורדת במלואה לטמיון, רכישת משרד מאפשרת הגדלה וצבירת הון בעסק קיים ובכך מחזקת את האיתנות והחוסן הפיננסי העסקי והמשפחתי.
- יציבות וביטחון – עסקים ששוכרים משרד תלויים בבעל המבנה המסחרי. בעל המבנה יכול להחליט שלא לחדש חוזה, מכל סיבה שהיא. הוא יכול גם להעלות את השכירות כראות עיניו. בניגוד לתלות זו, רכישת משרד על מינוף במשכנתא לרכישת משרד מאפשרת בניית תוכנית עבודה יציבה. תוכנית זו מייצרת וודאות ויציבות בהוצאה החודשית. לעיתים, בסביבת ריבית יורדת, נפתח אופק עתידי לירידת ההוצאה השוטפת. ירידה זו מתגלמת בהחזר החודשי השוטף, שיורד עם ירידת הריבית הצפויה.
- ניצול יתרון המינוף – נכס מסחרי מאפשר מינוף עד 80% מימון. במקרים חריגים ניתן לקבל אפילו 100% מימון, על ידי משכנתא לרכישת משרד. פעולה זו מאפשרת יצירת מנוע צמיחה לעסק. היא גם מאפשרת תשואה גבוהה מאוד על ההון הנותר בעסק.
- בנוסף, ניתן לנצל יתרונות מיסוי בחברה בע”מ שלא מושכת את מלוא הרווחים. חברה כזו מתמודדת עם רווחים כלואים המחויבים במשיכה, או במשיכת דיבידנד. שימוש בהון קיים מאפשר הפיכת חיסרון ליתרון. הסיבה לכך היא שההון המושקע עובד עבור בעל העסק. מצד שני, הוא מקטין משמעותית את חבויות המס. זאת לאור התיקון לחוק שעבר בתחילת 2025.
- טבות מס ותכנון מס – בניגוד לדירת מגורים יחידה, אשר אינה מאפשרת קיזוז הוצאות. בעת רכישת נכס עסקי, כגון משכנתא לרכישת משרד, ניתן להכיר בשלל הוצאות. אלה כוללות מס רכישה, שיפוץ, עו”ד ויועץ משכנתאות. ואפילו הריבית השוטפת במשכנתא מוכרת וניתנת לקיזוז מלא. זאת לכל אורך טווח האחזקה ובעת המימוש. כמו כן, פחת נצבר שמוכר מייצר הפחתת חבויות המס. הוא מעלה את הכדאיות הכלכלית באופן ניכר בהיבט תכנון מס.
- פוטנציאל תשואה והשבחה – עסק קיים שלוקח משכנתא לרכישת משרד, מבטיח לעצמו את השוכר הטוב ביותר – שזה הוא עצמו. לכן רכישת משרד או מבנה מסחרי לשימוש עצמי מבטיחה שוכר אמין, יציב ותזרים מזומנים בטוח. לעיתים ישנם שינויים בעסק המחייבים התאמות, ובעל עסק שרוכש כיום משרד יכול לשמור לעצמו אפשרות לגמישות עתידית. במקרה של צורך במעבר למקום אחר, ניתן להשכיר את המשרד בשכירות חופשית. לרוב נכס מסחרי יודע לייצר תשואה שנתית גבוהה, בטווחים של 7-10% ומעלה. בכך הוא יכול לשמש כמנוע צמיחה עתידי לעסק הקיים וליצור הגדלת ההון המשפחתי, על ידי נכס שמשלם את עצמו.
מה הן החסרונות לרכישת משרד או נכס מסחרי לעסק קיים?
- הצורך בהעמדת הון ראשוני לעסקה- על אף לקיחת המשכנתא לרכישת המשרד עדיין ישנו צורך רגולטורי להעמיד הון עצמי ראשוני שבין 20-30% במינימום כאשר לעיתים לא לכל העסקים ישנה אפשרות להעמיד את ההון הזה , דבר העשוי לשמש כמכשול. אולם מצד שני ניתן לחלץ הון מנכס קיים ( גם בנכס מסחרי וגם מדירת מגורים) ובכך להגיע למתווה רכישה באחוז מימון גבוה.
- עלויות מימון יקרות יותר- נכס מסחרי מייצג פרמיית סיכון גבוהה יותר לבנק , ולכן לרוב הוא יינתן במרווח בנקאי יקר וריביות יקרות יורת מאשר משכנתא לרכישת דירה שנחשבת לכסף הזול ביותר שניתן לרכוש במערכת המימון בכלל ובבנקים בפרט.
- החזר חודשי גבוה – לעיתים לקיחת משכנתא לרכישת משרד או משכנתא מסחרית תינתן בהגבלה של פריסת השנים ולרוב יהיה ניתן להגיע לטווח של 15-20 שנה ו25 שנה באישור חריג, ולכן פריסה זו עשויה ליצור הכבדה על ההחזר החודשי השוטף, בניגוד למשכנתא לרכישת דירה שכיום רגולטורית יכולה להגיע לעד 30 שנה.
- השקעה מסוכנת יותר – בחלק מהמקרים ואזורי הביקוש אחזקה ישירה של נכסים מסחריים ומשרדים, יהיו רגישים יותר לזעזועים בתקופות רגישות של מתיחות ביטחונית מלחמה או סגרים, ולכן לעיתים ישנה תלות גבוהה יותר בהצלחת העסק, החוסן הפיננסי שלו ויכולתו לשרת את החוב לאורך זמן.
נקודות נוספות שראוי להתייחס אליהן כשאר שוקלים לקחת משכנתא לרכישת משרד
- מס רכישה – מס רכישה בעת רכישת משרד הינה בסך של 6% ולעיתים ניתן להעמיס עלות זו על המינוף בלקיחת המשכנתא לרכישת המשרד, אולם ישנם מקרים שבהם הרוכש יצטרך להוסיף את הסכום מההון האישי שלו, כך לדוגמא על רכישת משרד בסך 1 מיליון מס הרכישה יעמוד על כ60,000 ₪ שאותם הרוכש יצטרך להביא מהבית.
נקודות נוספות שראויות להתייחסות כאשר שוקלים לקחת משכנתא לרכישת משרד
רכישת משרד על ידי לקוח קצה שאינו עוסק מורשה, עוסק זעיר או חברה בע”מ, אלא שכיר, יכולה להיות השקעה מעניינת. אולם לרוב היא תהיה פחות כדאית מהשקעה בנדל”ן לרוכש חסר דיור. לכן רצוי שמי שהחליט למכור יהיה עוסק שמאוגד כעצמאי מצד אחד, ומצד שני אסור לוותר על ליווי מקצועי של משרד מומחה לנדל”ן מסחרי.
במקרה של משקיע שיש ברשותו יותר מדירה אחת, מס הרכישה נמוך יותר – 6% לעומת 8% ברכישת דירה שנייה ומעלה. אולם ישנם הרבה פחות תכנוני מס שניתן לבצע במקרה כזה. כמו כן, לרוב על הכנסת השכירות השוטפת לאחר הפעלת המשרד יש תוספת מע”מ, המחייבת הנפקת חשבונית לדייר. ישנה גם חובה להגשת דוחות כספיים שנתיים למס הכנסה, וכן חבויות עתידיות במס שבח בשעת המימוש ועוד.
לכן, רק אם מדובר במשקיע שמתכוון לרכוש יותר ממשרד אחד, ייתכן שיהיה כדאי לו להיכנס למהלך. אולם ברוב המכריע של המקרים, למשקיע כזה יהיה עדיף לרכוש דירה נוספת. לחלופין, כדאי לו ללכת על השקעה בשוק ההון, או כל אפיק אחר שניתן ליצור בו צמיחה כלכלית והגדלת הון בסיכון מופחת, עם ניהול סיכונים מותאם.
לסיכום:
משכנתא לרכישת משרד או נכס מסחרי יכולה להיות קרש קפיצה מהותי ומנגנון להגדלת הון משמעותי לעסק ולמשק הבית. אולם המהלך מחייב תכנון מקדמי ראשוני מקיף ויסודי, הכנת תוכנית עבודה, ובחינה מקיפה של כלל הנתונים הכלכליים של משק הבית. חשוב גם להיעזר במומחה לנדל”ן מסחרי שיכול לסייע במציאת הזדמנויות השקעה.
כמו כן, ניתן לבצע שימוש באסטרטגיות מתקדמות, כגון חילוץ הון מנכס קיים בריביות זולות ובפריסה ארוכה. ניתן להשתמש בהון זה כהון עצמי לעסקה, תוך בניית תוכנית עבודה שתאפשר קבלת אחוזי מימון גבוהים, עד 80%, על ידי שלל פעולות.
בעיקר, לקוח קצה או בעל עסק שבוחן מהלך שכזה חייב להבטיח לעצמו כוח קנייה גדול. זאת באמצעות שימוש בחברת ייעוץ משכנתאות ותיקה ומנוסה, בעלת המלצות וקבלות בשטח. כך יוכל להשלים את העסקה ולהגיע לתוצאה אופטימלית, ולמקסם את המהלך באופן מלא. והעיקר – לא לשכוח להיעזר במשרד מומחה לנדל”ן מסחרי כדי לאתר את העסקה המתאימה והמשתלמת עבורכם.
שאלות ותשובות
שאלה:
האם במשכנתא לרכישת משרד ניתן לקבל את מרכיב במע”מ?
תשובה:
לרוב לא, אולם ניתן לאשר בחלק מהבנקים וגופי המימון כחריג
שאלה:
האם יש עמלות פירעון במשכנתא לרכישת משרד?
תשובה:
לא לרוב אין עמלות פירעון במשכנתא אולם יש עמלות פתיחת תיק
שאלה:
האם הלוואה לרכישת משרד יקרה יותר ממשכנתא רגילה?
תשובה:
בדרך כלל כן, אולם ישנן דרכים להוזיל משמעותית את הריביות ולקבל ריביות דומות למשכנתא רגילה לקניית דירה
שאלה:
האם ניתן לקבל 100% מימון למשכנתא לרכישת משרד? כלומר לקבל משכנתא ללא הון עצמי?
תשובה:
בחלק מהמקרים ניתן לבנות עסקה ללא הון עצמי ובה הבנק ייספק 100% מימון ללא הון עצמי בכלל